Mutuo per una casa a telaio in legno — tutto quello che devi sapere
La banca concederà un mutuo per una casa a telaio in legno? Quali documenti sono necessari? Come funziona il finanziamento a stati avanzamento lavori? Rispondiamo alle domande principali.
Una delle preoccupazioni più comuni dei futuri committenti: la banca finanzierà una casa a telaio in legno? La risposta è sì. Le moderne case a telaio in legno soddisfano tutti gli standard edilizi e vengono trattate dalle banche alla pari delle abitazioni in muratura. Di seguito spieghiamo il processo finanziario.
Le banche finanziano le case a telaio in legno?
Sì — le case a telaio in legno sono accettate dalle banche come standard da molti anni. I requisiti principali sono il rispetto delle norme tecniche (normative WT 2021) e la disponibilità di documentazione progettuale completa. La casa deve essere dotata di permesso di costruire o comunicazione di inizio lavori, e il progetto deve essere conforme alle condizioni urbanistiche locali.
Le banche valutano principalmente: il valore dell'immobile a completamento (perizia), la capacità creditizia del committente e la completezza della documentazione. La tecnologia costruttiva — telaio in legno, muratura o modulare — non costituisce un fattore di esclusione.
Quali documenti preparare?
- Permesso di costruire o comunicazione di inizio lavori (per case fino a 70 m²)
- Progetto architettonico approvato da un architetto abilitato
- Computo metrico estimativo — Wood Solutions predispone un preventivo dettagliato per ogni progetto
- Contratto con il costruttore (per i pacchetti selezionati — contratto con Wood Solutions)
- Atto di proprietà del terreno o contratto di locazione
- Documentazione reddituale del committente
Predisponiamo la documentazione tecnica completa necessaria per la richiesta di mutuo — computo estimativo, cronoprogramma dei lavori, specifiche tecniche — nell'ambito della nostra collaborazione con ogni cliente.
Finanziamento a stati avanzamento lavori — come funziona?
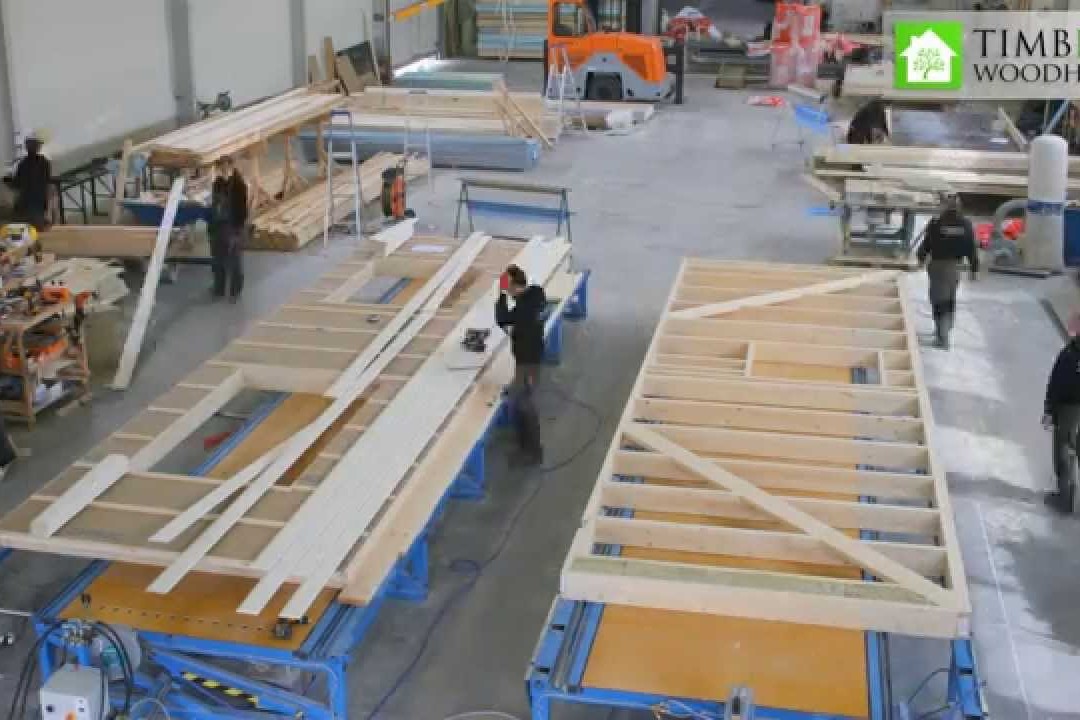
La maggior parte delle banche eroga il mutuo a tranches collegate all'avanzamento dei lavori. Per le case a telaio in legno, il ciclo produttivo è più breve rispetto all'edilizia tradizionale, il che si traduce in uno svincolo più rapido delle tranches e in minori costi di interesse durante la fase costruttiva.
Un tipico piano di erogazione comprende: preparazione del cantiere e fondazioni, produzione e montaggio della struttura, completamento allo stato grezzo avanzato e opere di finitura. La ripartizione esatta dipende dal pacchetto scelto e dagli accordi con la banca.
A cosa prestare attenzione nella scelta del mutuo?
- Confronta le offerte di più banche — tassi di interesse e commissioni possono variare significativamente
- Verifica che la banca accetti il finanziamento a SAL adattato al calendario costruttivo delle case a telaio in legno
- Assicurati che la banca non imponga requisiti aggiuntivi per le case a telaio in legno
- Chiedi informazioni sul rimborso anticipato senza costi aggiuntivi
- Presta attenzione ai costi di perizia — le case a telaio in legno vengono valutate secondo gli standard di mercato
Riepilogo
Finanziare una casa a telaio in legno con un mutuo è ormai una procedura standard. La chiave è una documentazione adeguata, la scelta della banca giusta e il supporto di un consulente esperto. Wood Solutions non fornisce solo la casa, ma anche un supporto completo nella fase di finanziamento — dalla perizia all'attivazione del mutuo.