Hypotheek voor een houtskeletbouw woning — wat u moet weten
Verleent de bank een hypotheek voor een houtskeletbouw woning? Welke documenten heeft u nodig? Hoe werkt gefaseerde financiering? Wij beantwoorden de belangrijkste vragen.
Een van de meest voorkomende zorgen van toekomstige opdrachtgevers: financiert de bank een houtskeletbouw woning? Het antwoord is ja. Moderne houtskeletbouw woningen voldoen aan alle bouwkundige normen en worden door banken op gelijke voet behandeld als traditionele steenconstructies. Hieronder leggen we het financiële proces uit.
Financieren banken houtskeletbouw woningen?
Ja — houtskeletbouw woningen worden al jarenlang door banken als standaard geaccepteerd. De belangrijkste vereisten zijn het voldoen aan technische normen (WT 2021) en het beschikken over volledige projectdocumentatie. De woning moet een bouwvergunning of bouwmelding hebben en het project moet voldoen aan de lokale bestemmingsplanvoorwaarden.
Banken beoordelen voornamelijk: de waarde van het onroerend goed na oplevering (taxatie), de kredietwaardigheid van de opdrachtgever en de volledigheid van de documentatie. De bouwmethode — houtskelet, metselwerk of modulair — is geen diskwalificerende factor.
Welke documenten moet u voorbereiden?
- Bouwvergunning of bouwmelding (voor woningen tot 70 m²)
- Architectonisch bouwproject goedgekeurd door een erkend architect
- Bouwkostenraming — Wood Solutions stelt voor elk project een gedetailleerde offerte op
- Contract met de aannemer (voor geselecteerde pakketten — contract met Wood Solutions)
- Eigendomsakte van de grond of huurovereenkomst
- Inkomensdocumentatie van de opdrachtgever
Wij stellen de volledige technische documentatie op die nodig is voor uw hypotheekaanvraag — kostenraming, werkplanning, technische specificatie — als onderdeel van onze samenwerking met elke klant.
Gefaseerde financiering — hoe werkt dat?
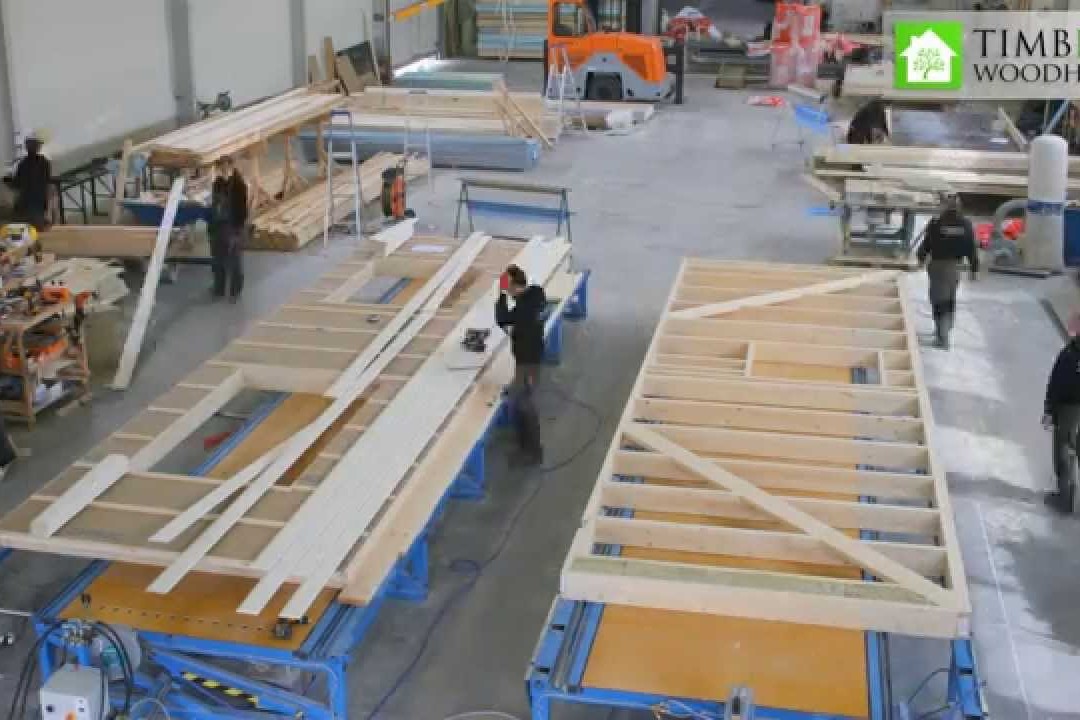
De meeste banken bieden hypotheekuitbetalingen in tranches gekoppeld aan de voortgang van de bouw. Bij houtskeletbouw woningen is de productiecyclus korter dan bij traditionele bouw, wat leidt tot snellere tranche-uitbetalingen en lagere rentekosten tijdens de bouwperiode.
Een typisch trancheschema omvat: bouwrijp maken en fundering, productie en montage van de constructie, oplevering in casco-staat en afwerkingswerkzaamheden. De exacte verdeling is afhankelijk van het gekozen pakket en de afspraken met de bank.
Waar moet u op letten bij het kiezen van een hypotheek?
- Vergelijk aanbiedingen van meerdere banken — rentetarieven en provisies kunnen aanzienlijk verschillen
- Controleer of de bank gefaseerde financiering accepteert die is afgestemd op het bouwschema van houtskeletbouw
- Zorg ervoor dat de bank geen aanvullende eisen stelt voor houtskeletbouw woningen
- Vraag naar vervroegde aflossing zonder extra kosten
- Let op taxatiekosten — houtskeletwoningen worden gewaardeerd op basis van marktstandaarden
Samenvatting
Een houtskeletwoning financieren met een hypotheek is inmiddels een standaardprocedure. De sleutel ligt in de juiste documentatie, de keuze van de juiste bank en de ondersteuning van een ervaren adviseur. Wood Solutions levert niet alleen de woning, maar biedt ook uitgebreide begeleiding in de financieringsfase — van taxatie tot hypotheekactivering.