Prêt immobilier pour une maison à ossature bois — ce que vous devez savoir
La banque accordera-t-elle un prêt hypothécaire pour une maison à ossature bois ? Quels documents sont nécessaires ? Comment fonctionne le financement par étapes ? Nous répondons aux questions essentielles.
L'une des préoccupations les plus fréquentes des futurs investisseurs : la banque financera-t-elle une maison à ossature bois ? La réponse est oui. Les maisons à ossature bois modernes répondent à toutes les normes de construction et sont traitées par les banques au même titre que les maisons en maçonnerie. Nous vous expliquons ci-dessous le processus financier.
Les banques financent-elles les maisons à ossature bois ?
Oui — les maisons à ossature bois sont acceptées par les banques comme standard depuis de nombreuses années. Les exigences clés sont le respect des normes techniques (normes WT 2021) et la possession d'une documentation de projet complète. La maison doit disposer d'un permis de construire ou d'une déclaration préalable de travaux, et le projet doit être conforme aux règles d'urbanisme locales.
Les banques évaluent principalement : la valeur du bien à l'achèvement (expertise), la solvabilité de l'investisseur et l'exhaustivité de la documentation. La technologie de construction — ossature bois, maçonnerie ou modulaire — n'est pas un facteur disqualifiant.
Quels documents préparer ?
- Permis de construire ou déclaration préalable de travaux (pour les maisons jusqu'à 70 m²)
- Projet architectural approuvé par un architecte agréé
- Estimation du coût de construction — Wood Solutions établit un devis détaillé pour chaque projet
- Contrat avec le constructeur (pour les forfaits sélectionnés — contrat avec Wood Solutions)
- Titre de propriété du terrain ou contrat de bail
- Justificatifs de revenus de l'investisseur
Nous préparons l'ensemble de la documentation technique nécessaire à votre demande de prêt immobilier — devis estimatif, planning des travaux, cahier des charges technique — dans le cadre de notre collaboration avec chaque client.
Financement par tranches — comment cela fonctionne-t-il ?
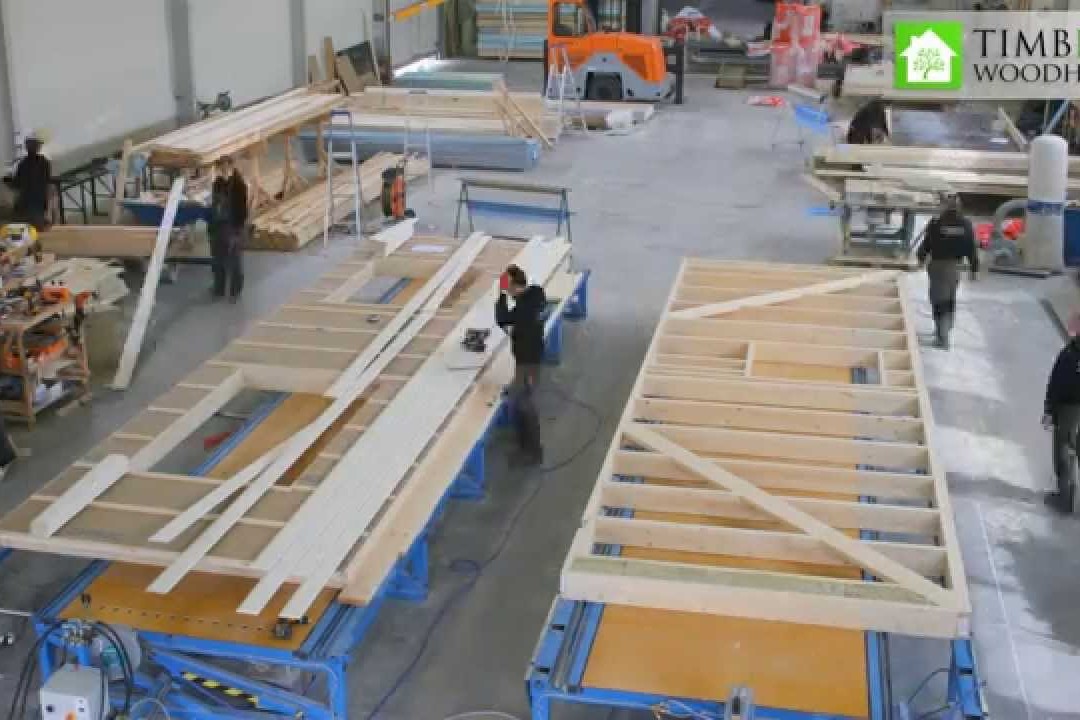
La plupart des banques proposent un déblocage du prêt par tranches liées à l'avancement des travaux. Pour les maisons à ossature bois, le cycle de production est plus court que dans la construction traditionnelle, ce qui permet un déblocage plus rapide des tranches et réduit les frais d'intérêts pendant la période de construction.
Un calendrier de tranches type comprend : la préparation du terrain et les fondations, la production et l'assemblage de la structure, la mise hors d'eau et hors d'air, et les travaux de finition. La répartition exacte dépend du forfait choisi et des modalités convenues avec la banque.
À quoi faire attention lors du choix d'un prêt immobilier ?
- Comparez les offres de plusieurs banques — les taux d'intérêt et les commissions peuvent varier considérablement
- Vérifiez que la banque accepte un financement par tranches adapté au calendrier de construction à ossature bois
- Assurez-vous que la banque n'impose pas d'exigences supplémentaires pour les maisons à ossature bois
- Renseignez-vous sur le remboursement anticipé sans frais supplémentaires
- Soyez attentif aux frais d'expertise — les maisons à ossature bois sont évaluées selon les standards du marché
Conclusion
Financer une maison à ossature bois par un prêt hypothécaire est désormais une procédure standard. L'essentiel réside dans une documentation rigoureuse, le choix de la bonne banque et l'accompagnement d'un conseiller expérimenté. Wood Solutions vous offre non seulement la maison, mais aussi un soutien complet à l'étape du financement — de l'expertise à l'activation du prêt hypothécaire.